Zapasy
Inwentaryzacja w sklepie: terminy, metody i rozliczenie różnic
Inwentaryzacja ustala stan składników majątku jednostki.
Inwentaryzacja w sklepie – po co ją robić i kiedy jest obowiązkowa
Inwentaryzacja ustala stan składników majątku jednostki. W sklepie obejmuje przede wszystkim towary, czyli rzeczowe składniki aktywów obrotowych, a zależnie od struktury – również środki trwałe, kasetę i inne składniki.
Inwentaryzacją obejmuje się wszystkie aktywa i pasywa wykazywane w bilansie jednostki. W sklepie to nie tylko towar, ale też środki trwałe, aktywa pieniężne w kasie i rozrachunki publicznoprawne.
Jej przebieg obejmuje spis ilości z natury, wycenę tych ilości, porównanie wartości z danymi ksiąg rachunkowych oraz wyjaśnienie i rozliczenie ewentualnych różnic. Podstawę stanowi art. 26 ust. 1.
Ustawa o rachunkowości wymaga inwentaryzacji wprost. Podstawowy termin to ostatni dzień każdego roku obrotowego.
Na ten dzień trzeba inwentaryzować drogą spisu z natury m.in. aktywa pieniężne z wyjątkiem zgromadzonych na rachunkach bankowych, papiery wartościowe w postaci materialnej, rzeczowe składniki aktywów obrotowych, środki trwałe oraz nieruchomości zaliczone do inwestycji. Drogą spisu z natury obejmuje się też maszyny i urządzenia wchodzące w skład środków trwałych w budowie.
Prawidłowa inwentaryzacja wszystkich aktywów i pasywów przekłada się na sprawozdanie finansowe. Ma ono przedstawiać rzetelny i jasny obraz sytuacji majątkowej i finansowej oraz wyniku finansowego jednostki.
Terminy inwentaryzacji w praktyce sklepu
Punktem wyjścia jest ostatni dzień roku obrotowego. W kalendarzu sklepu trzeba zaplanować nie tylko sam dzień spisu, ale też wcześniejsze zatrzymanie ruchu towarowego, przygotowanie dokumentów i wyłączenie sprzedaży na czas liczenia.
Rok obrotowy nie musi pokrywać się z rokiem kalendarzowym; może kończyć się 31 marca. Podstawowy termin inwentaryzacji to wtedy ostatni dzień roku obrotowego, czyli właśnie ta data.
W trakcie spisu nie mogą następować przyjęcia, wydania ani sprzedaż, które zmieniałyby stan rzeczywisty. Przed spisem ustala się, czy w księgach i systemie magazynowym występują zapasy w drodze oraz dostawy niefakturowane.
Ich wpływ na stan i wartość zapasu wymaga uzgodnienia. Pominięcie tych pozycji zawyża albo zaniża wartość zapasu względem rzeczywistości i ksiąg.
Art. 26 ust. 3 wskazuje, kiedy termin i częstotliwość inwentaryzacji z ust. 1 uważa się za dotrzymane. Dla składników aktywów – z wyłączeniem aktywów pieniężnych, papierów wartościowych, produktów w toku produkcji oraz materiałów, towarów i produktów gotowych określonych w art. 17 ust. 2 pkt 4 – inwentaryzację można rozpocząć nie wcześniej niż 3 miesiące przed końcem roku obrotowego i zakończyć do 15 dnia następnego roku.
Z przesunięcia terminu wyłączone są aktywa pieniężne, papiery wartościowe, produkty w toku produkcji oraz materiały, towary i produkty gotowe określone w art. 17 ust. 2 pkt 4. Te składniki trzeba ująć na dzień bilansowy.
Ustalenie stanu następuje przez dopisanie lub odpisanie od stanu stwierdzonego spisem z natury albo potwierdzeniem salda przychodów i rozchodów (zwiększeń i zmniejszeń), jakie nastąpiły między datą spisu lub potwierdzenia a dniem ustalenia stanu wynikającego z ksiąg rachunkowych. Stan wynikający z ksiąg rachunkowych nie może być ustalony po dniu bilansowym.
Dla gotówki, papierów wartościowych oraz zapasów materiałów, towarów i produktów gotowych określonych w art. 17 ust. 2 pkt 4 wyłączenie z art. 26 ust. 3 pkt 1 oznacza brak możliwości zastosowania przesunięcia spisu na 3 miesiące przed końcem roku i zakończenia do 15 dnia następnego roku. Środki trwałe mogą korzystać z tego terminu.
Inwentaryzację drobnych materiałów odpisywanych w koszty, do których stosuje się uproszczenie z art. 17 ust. 2 pkt 4, przeprowadza się nie później niż na dzień bilansowy drogą spisu z natury. Jeżeli materiały są przekazywane do zużycia już w momencie zakupu, nie stanowią aktywów i nie ma obowiązku ich spisu z natury.
O stosowaniu uproszczenia z art. 17 ust. 2 pkt 4 decyduje kierownik jednostki. Uwzględnia przy tym rodzaj i wartość poszczególnych grup rzeczowych składników aktywów obrotowych, na przykład artykułów spożywczych, biurowych czy opału.
Zalety i ryzyka stosowania uproszczenia art. 17 ust. 2 pkt 4
- Zaletyredukuje potrzebę szczegółowego spisu dla drobnych materiałów odpisywanych w koszty
- Ryzykapominięcie rzeczywistych braków lub nadwyżek, jeśli materiał jest zużywany od razu po zakupie
Metody inwentaryzacji: spis z natury, potwierdzenia sald, weryfikacja
Art. 26 ust. 1 wskazuje trzy drogi inwentaryzacji. Pierwsza to spis z natury.
Trzy drogi wyznaczają pkt 1–3 art. 26 ust. 1: spis z natury, potwierdzenie sald oraz weryfikacja. Ustawa przypisuje poszczególne metody konkretnym składnikom aktywów i pasywów.
Obejmuje on aktywa pieniężne z wyjątkiem zgromadzonych na rachunkach bankowych, papiery wartościowe w postaci materialnej, rzeczowe składniki aktywów obrotowych, środki trwałe, nieruchomości zaliczone do inwestycji oraz maszyny i urządzenia wchodzące w skład środków trwałych w budowie. W sklepie oznacza to przede wszystkim policzenie towarów, a także spis środków trwałych i gotówki w kasie.
Druga droga to potwierdzenia sald. Dotyczy aktywów finansowych zgromadzonych na rachunkach bankowych lub przechowywanych przez inne jednostki, w tym papierów wartościowych w formie zdematerializowanej, należności, w tym udzielonych pożyczek, oraz powierzonych kontrahentom własnych składników aktywów.
Inwentaryzacja polega na otrzymaniu od banków i uzyskaniu od kontrahentów potwierdzeń prawidłowości wykazanego w księgach rachunkowych stanu tych aktywów. Chodzi też o wyjaśnienie i rozliczenie ewentualnych różnic.
Trzecia droga to weryfikacja. Obejmuje środki trwałe, do których dostęp jest znacznie utrudniony, grunty oraz prawa zakwalifikowane do nieruchomości, należności sporne i wątpliwe, a w bankach również należności zagrożone, należności i zobowiązania wobec osób nieprowadzących ksiąg rachunkowych, z tytułów publicznoprawnych.
Weryfikacją obejmuje się też aktywa i pasywa niewymienione w pkt 1 i 2 oraz wymienione w pkt 1 i 2, jeżeli spis z natury lub uzgodnienie z uzasadnionych przyczyn nie było możliwe. W sklepie weryfikacja obejmuje zatem pozycje, których nie da się policzyć lub potwierdzić saldem, np. sporne należności czy rozrachunki publicznoprawne.
Wartości niematerialne i prawne inwentaryzuje się drogą weryfikacji na ostatni dzień każdego roku obrotowego. Do weryfikacji nie stosuje się zasady z art. 26 ust. 3 pkt 1 ustawy o rachunkowości.
Metody inwentaryzacji – porównanie według składników aktywów
- Spis z natury
- towary, gotówka w kasie, środki trwałe, nieruchomości inwestycyjne, maszyny w budowie
- Potwierdzenia sald
- rachunki bankowe, należności, papierów wartościowych (zdematerializowane), powierzone składniki aktywów
Spis z natury krok po kroku
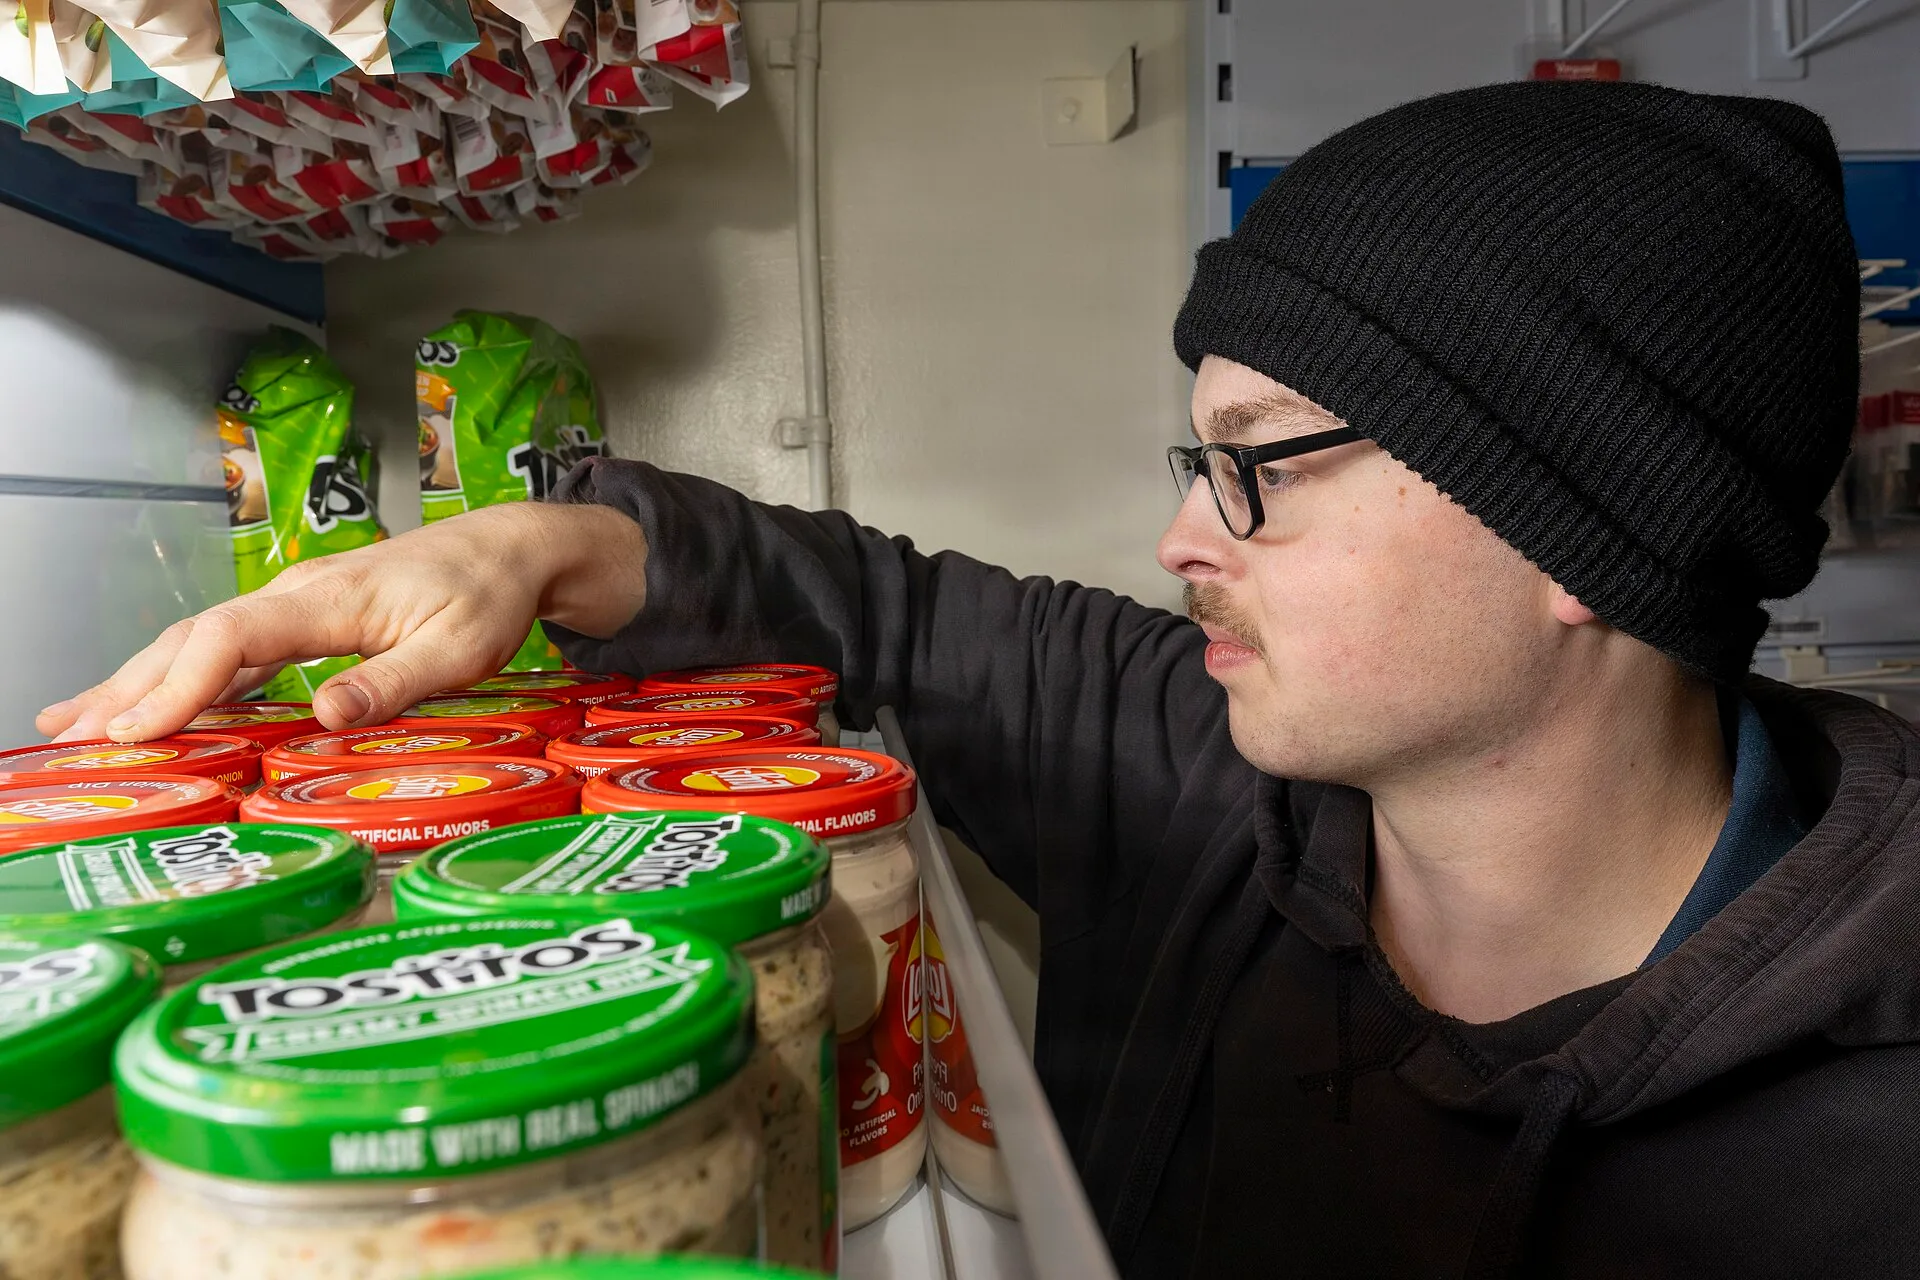
Spis z natury w sklepie trzeba odciąć od bieżącego ruchu. Na czas liczenia wyłącza się sprzedaż, przyjęcia i wydania towaru.
Wszystkie dokumenty przyjęcia i wydania oraz korekty dotyczące okresu objętego spisem muszą być zebrane i oznaczone. Po spisie przypisuje się je do właściwego stanu.
Sklep dzieli się na strefy: salę sprzedaży, magazyn, zaplecze, witryny, kasy i miejsca przechowywania towarów poza głównym magazynem. Każda strefa powinna mieć wyznaczony zespół i własne karty spisowe.
Karty warto numerować, opisywać datą i strefą oraz zabezpieczyć przed dopisywaniem po zakończeniu liczenia. Liczenie najlepiej prowadzić zespołowo: jedna osoba liczy i podaje ilość, druga zapisuje.
Po zakończeniu spisu wykonuje się kontrolę powtórną, najlepiej przez inną osobę lub zespół, szczególnie w strefach o dużej rotacji towaru. W trakcie spisu trzeba też spisać towary uszkodzone, przeterminowane lub przeznaczone do zwrotu.
Ich stan i wartość mogą wymagać odrębnego ujęcia. Po policzeniu następuje wycena ilości i porównanie wartości z danymi ksiąg rachunkowych.
Dopiero wtedy ujawniają się różnice. Trzeba je wyjaśnić i rozliczyć.
Spisem z natury obejmuje się również znajdujące się w jednostce składniki aktywów będące własnością innych jednostek, powierzone jej do sprzedaży, przechowania, przetwarzania lub używania. O wynikach spisu powiadamia się te jednostki.
Od tego obowiązku ustawa przewiduje wyjątek: nie dotyczy on jednostek świadczących usługi pocztowe, transportowe, spedycyjne i składowania. Te jednostki nie muszą powiadamiać właścicieli o wynikach spisu.
Kroki przeprowadzenia spisu z natury w sklepie
- Wyłączenie ruchu towarowegozatrzymanie sprzedaży, przyjęć i wydań na czas spisu
- Podział sklepu na strefysalę sprzedaży, magazyn, kasy, witryny, zaplecze – z wyznaczonymi zespołami
- Liczenie i zapisywanie ilościzespołowo: jeden liczy, drugi zapisuje; numerowane karty spisowe
- Kontrola powtórnąprzez osobę nieuczestniczącą w spisie, szczególnie w strefach o dużej rotacji
- Wycena i porównanie z księgamiustalenie różnic i ich rozliczenie
Weryfikacja stanów magazynowych i systemu
Stan systemowy trzeba uzgodnić z rzeczywistym. W praktyce porównuje się ilości z systemu magazynowego z kartami spisowymi i ustala, które dokumenty zmieniły stan przed spisem, a które dotyczą okresu po spisie.
Do wyceny trafiają tylko towary, które na dzień inwentaryzacji rzeczywiście należą do sklepu. Osobno rozlicza się zapasy w drodze i dostawy niefakturowane.
Towary, które nie dotarły jeszcze do sklepu, nie wchodzą do spisu z natury. Mogą jednak wymagać ujęcia w wartości zapasu po stronie księgowej.
Dostawy, które dotarły, a nie mają jeszcze faktury, trzeba uwzględnić w stanie i wartości zapasu. Chodzi o to, aby nie zaniżyć zobowiązań i zapasów.
Dopiero po tych uzgodnieniach można porównać wartość spisu z danymi ksiąg rachunkowych. Celem jest uniknięcie zawyżenia i zaniżenia wartości zapasu, a w konsekwencji błędów w wyniku finansowym i sprawozdaniu finansowym.
Rozliczenie różnic inwentaryzacyjnych: braki, nadwyżki, korekty
Po spisie i wycenie porównuje się wartość z danymi ksiąg rachunkowych. Trzeba wyjaśnić i rozliczyć ewentualne różnice.
Sposób rozliczenia różni się w zależności od drogi inwentaryzacji. Przy spisie z natury punktem wyjścia jest wartość ustalona w drodze wyceny policzonych ilości, przy potwierdzeniu salda – stan wykazany w księgach rachunkowych.
Przy aktywach zgromadzonych na rachunkach bankowych lub powierzonych kontrahentom różnice wyjaśnia się z bankiem albo kontrahentem. Chodzi o potwierdzenie prawidłowości stanu wykazanego w księgach rachunkowych.
Różnice mogą być brakami lub nadwyżkami. Każdą trzeba przypisać do konkretnej przyczyny: błędu dokumentacji, błędu systemu, uszkodzenia, kradzieży, pomyłki w przyjęciu lub wydaniu towaru.
Rozliczenie wymaga dokumentacji. Protokół inwentaryzacyjny, karty spisowe, wyjaśnienia zespołu i dokumenty źródłowe powinny pozwolić prześledzić, dlaczego stan rzeczywisty różni się od księgowego.
Na tej podstawie księguje się korekty braków i nadwyżek oraz wskazuje osoby odpowiedzialne za różnicę. Po rozliczeniu różnic wdraża się działania zapobiegawcze: częstsze kontrole wybranych grup towarów, ograniczenie dostępu do stref magazynowych, uporządkowanie obiegu dokumentów przy przyjęciu i wydaniu oraz szkolenie personelu.
Dla spisu z natury i potwierdzeń sald art. 26 ust. 1 wymaga wyjaśnienia i rozliczenia ewentualnych różnic. Weryfikacja polega na porównaniu danych ksiąg rachunkowych z odpowiednimi dokumentami i weryfikacji wartości tych składników.
Rozliczenie różnic zamyka proces inwentaryzacji. Po nim wiadomo, czy wartość zapasu w księgach rachunkowych odpowiada stanowi ustalonemu w sklepie.
Najczęstsze błędy w inwentaryzacji sklepu
Jednym z głównych błędów jest brak należytej kontroli nad zmianą stanu magazynowego w trakcie inwentaryzacji. Jeżeli w czasie spisu trwa sprzedaż, przyjmuje się dostawy albo wydaje towar, policzone ilości przestają odpowiadać stanowi na moment porównania z księgami.
Drugi częsty błąd to pominięcie zapasów w drodze i dostaw niefakturowanych. Towar, który dotarł, ale nie ma faktury, bywa pomijany w wartości zapasu; towar w drodze bywa wliczany do spisu z natury, choć fizycznie nie ma go w sklepie.
Oba przypadki zniekształcają wartość zapasu. Kolejne ryzyka to zły podział sklepu na strefy, pośpiech, brak kontroli powtórnej, nieczytelne lub uzupełniane po fakcie karty spisowe oraz brak uzgodnienia systemu magazynowego z księgami.
Aby ich uniknąć, potrzebny jest plan i wyłączenie ruchu towarowego. Pomagają też wyznaczone zespoły, numerowane karty spisowe i kontrola powtórna.
Czynniki wpływające na dokładność inwentaryzacji
- Błędy dokumentacyjne
- brak kontroli ruchu towarowego podczas spisu
- Pominięte dostawy
- dostawy niefakturowane pomijane w wartości zapasu
- Brak kontroli powtórnej
- większe ryzyko błędów w strefach o wysokiej rotacji
Podsumowanie: gotowy plan inwentaryzacji w sklepie
Podstawowy termin inwentaryzacji to ostatni dzień roku obrotowego.
Terminy liczy się od końca roku obrotowego, który nie musi pokrywać się z końcem roku kalendarzowego. Rok obrotowy może kończyć się na przykład 31 marca.
W sklepie trzeba zawczasu zatrzymać ruch towarowy, przygotować dokumenty i wyłączyć sprzedaż na czas spisu. Metodę wybiera się według rodzaju składnika: towary i gotówka wymagają spisu z natury, rachunki bankowe i należności – potwierdzeń sald, a składniki trudne do policzenia lub uzgodnienia – weryfikacji.
Po spisie następuje wycena, porównanie z księgami oraz wyjaśnienie i rozliczenie różnic, czyli braków i nadwyżek. Inwentaryzacja wszystkich aktywów i pasywów przekłada się na sprawozdanie finansowe, które ma przedstawiać rzetelny i jasny obraz sytuacji majątkowej i finansowej oraz wyniku finansowego.
Art. 26 ust. 3 pozwala dla części składników rozpocząć inwentaryzację nie wcześniej niż 3 miesiące przed końcem roku obrotowego i zakończyć do 15 dnia następnego roku. Wyłączenia obejmują m.in. aktywa pieniężne, papiery wartościowe oraz materiały, towary i produkty gotowe określone w art. 17 ust. 2 pkt 4.
Inwentaryzacja obejmuje wszystkie aktywa i pasywa wykazywane w bilansie jednostki. Trzy drogi jej przeprowadzenia wyznaczają pkt 1–3 art. 26 ust. 1: spis z natury, potwierdzenie sald i weryfikacja.